인도 음료 시장이 콜라와 생수, 차를 넘어서고 있다. 대형마트 진열대와 퀵커머스 앱에는 단백질 음료, 프로바이오틱스 음료, 전해질 음료, 스페셜티 커피가 나란히 놓이기 시작했다. 스페셜티 음료는 원산지·제조 방식·형태로 차별화한 프리미엄 음료를, 기능성음료는 갈증 해소를 넘어 단백질 보충·수분 공급·장 건강·각성 같은 효과를 내세운 음료를 말한다. 두 영역은 단백질 커피나 프로바이오틱스 탄산음료처럼 점점 겹치고 있으며, 인도 소비자들은 제품 분류보다 회복·집중·수분 보충 같은 필요에 따라 음료를 고르는 경향을 보인다.
시장 규모 — 5년 새 3분의 2 성장
IMARC Group에 따르면 인도 기능성음료 시장은 2020년 41억4000만 달러에서 2025년 69억 달러로 5년 새 약 67% 커졌고, 2026년에는 83억 달러로 늘었다. 2026~2034년 연평균 10.74% 성장해 2030년 약 114억9000만 달러, 2034년 188억 달러에 이를 전망이다. 대상 품목은 에너지 음료, 스포츠 음료, 유제품 기반 음료, 주스 등이다.
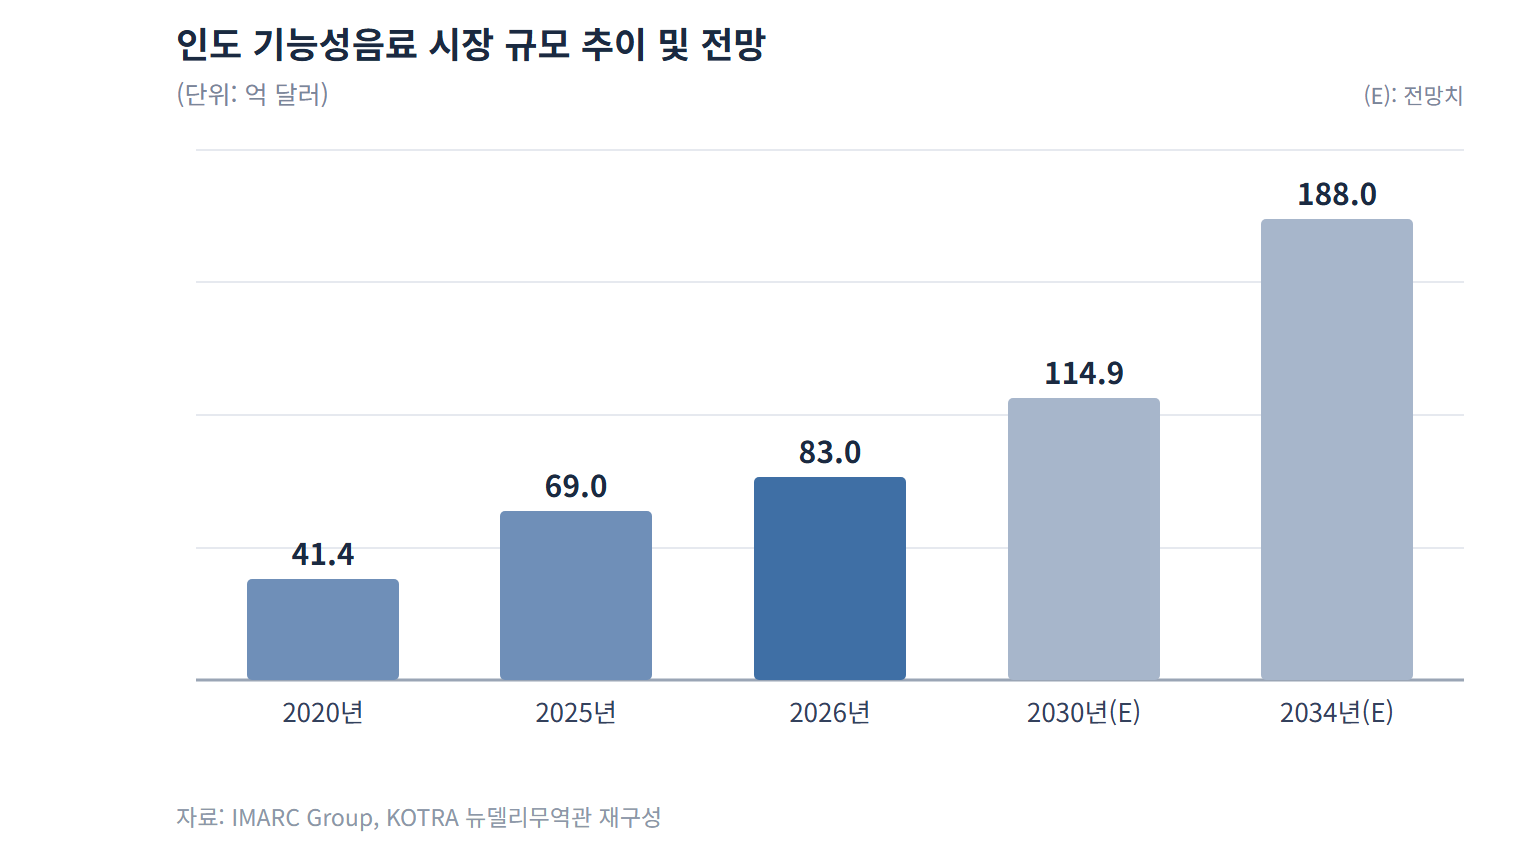
[자료: IMARC Group, KOTRA 뉴델리무역관 재구성] ※ 2030·2034년은 전망치
수요층별로는 운동하는 생활습관을 가진 도시 소비자가 46.8%로 가장 크고, 운동선수(31.7%), 일반 소비자·노년층·어린이 영양 등 기타(21.5%)가 뒤를 잇는다. 유통 채널은 대형마트·하이퍼마켓이 38.5%로 가장 크지만, 이커머스(27.4%)가 가장 빠르게 성장하고 있다. 체육관·피트니스 스튜디오·유기농 매장 같은 전문점도 24.6%를 차지한다. 지역별로는 델리 수도권을 포함한 북부가 31.4%로 가장 크다.
|
구분 |
1위 |
2위 |
3위 |
기타 |
|
수요층 |
피트니스 생활층 46.8% |
운동선수 31.7% |
- |
일반·노년·어린이 21.5% |
|
유통 채널 |
대형마트·하이퍼마켓 38.5% |
이커머스 27.4% |
전문점 24.6% |
외식·전통소매 9.5% |
|
지역 |
북부 31.4% |
서부 28.7% |
남부 24.6% |
동부 15.3% |
[자료: IMARC Group]
성장 배경으로는 코로나19 이후 높아진 면역·예방 건강 관심과 아유르베다·허브 원료의 대중화, 저가 헬스장 확산에 따른 운동 인구 증가, 도시화, 온라인 판매와 소비자 직접판매(D2C)가 꼽힌다. 반면 일반 음료보다 비싼 가격, 대도시 밖 냉장 유통망 부족, 새로운 기능성 원료에 대한 소비자의 의구심은 성장의 걸림돌이다.
세부 트렌드
1. 단백질 음료의 대중화
현재 인도 진열대에서 가장 눈에 띄는 기능성 표시는 '단백질'이다. 인도 최대 유제품 협동조합 아물(Amul)은 2022년 낮은 가격을 앞세워 단백질 제품 시장에 들어온 뒤 고단백 라씨(요거트 음료)와 버터밀크, 탄산 단백질 워터까지 제품군을 넓혔다. 제품 형태도 즉석음용(RTD) 셰이크, 투명한 단백질 워터, 탄산 단백질 음료, 단백질 커피 등으로 다양해졌다.
가격대는 아물 같은 대중형 유제품 단백질 음료부터 2달러 안팎의 프리미엄 단백질 워터까지 폭넓다. 신생 브랜드들은 대형 유통망 대신 퀵커머스에 먼저 입점해 대도시 소비자를 공략하는 경우가 많다.
2. 스페셜티 커피에 몰리는 투자
스페셜티 커피는 프리미엄 음료 가운데 투자 자금이 가장 활발히 들어오는 분야다. 2022~2026년 커피 분야 거래가 24건 이뤄졌다. 인도 최대 스페셜티 커피 브랜드 블루토카이(Blue Tokai)는 약 240개인 매장을 FY2030까지 800개로 늘릴 계획이며, 서드웨이브커피(Third Wave Coffee)는 2026년 8월 40억8000만 루피(약 4300만 달러)를 투자받았다. 타타와 스타벅스의 합작법인도 2026년 6월 기준 약 80개 도시에서 502개 매장을 운영하고 있다. 다만 원두 가격 상승, 임대료·인건비 부담을 소비자 가격에 온전히 반영하지 못하는 점은 업계 공통의 고민이다.
3. 전통 음료의 재해석과 장 건강
인도 전통 음료를 현대식 포장 제품으로 다시 내놓는 흐름도 뚜렷하다. 코쿰(kokum), 잘지라(jaljeera, 커민 향신 음료), 아암 판나(aam panna, 풋망고 음료), 버터밀크, 볶은 병아리콩 가루로 만든 사투(sattu) 등이 대표적이다. 사투는 단백질과 식이섬유가 많아 단백질 음료로 주목받지만, 병 음료로 만들면 가루가 고르게 섞인 상태를 유지하기 어려운 기술적 과제가 있다. 익숙한 맛을 바탕으로 한 음료는 낯선 수입 콘셉트보다 소비자 교육 부담이 적다는 장점이 있다.
장 건강 음료는 야쿠르트 같은 유제품 기반 프로바이오틱스가 이미 대중화된 가운데, 콤부차가 대도시 프리미엄 채널을 중심으로 커지고 있다. 다만 콤부차는 자연 발효로 알코올이 0.5~1.5% 생길 수 있어 인도 식품 규정상 분류 문제가 생길 수 있으므로 출시 전 현지 규제 자문이 필요하다.
4. 대형 음료사의 저당 전환
대형 음료사들도 저칼로리 제품으로 무게중심을 옮기고 있다. 펩시코의 인도 보틀러 바룬 베버리지스(Varun Beverages)는 2026년 상반기 저당·무당 제품 비중이 판매량의 약 73%로 높아졌다고 밝혔다. 1년 전에는 약 55%였다. 릴라이언스는 저가 전략으로 캄파(Campa) 브랜드를 되살리며 에너지·글루코스 음료로 제품을 넓히고 있고, 코카콜라는 2025년 스포츠 음료 바디아머 라이트(BodyArmor Lyte)의 인도 출시를 발표했다.
규제와 세금 — 표기와 가격을 좌우하는 변수
현재 가장 큰 현안은 표시 규제다. 인도 식품안전기준청(FSSAI)은 2026년 7월 초 레드불·몬스터·헬·스팅·아드레날린 러시·캄파 에너지 등 6개 브랜드에 '에너지 드링크' 표기를 쓰지 말라고 통보하고 90일 안에 표시를 바꾸도록 했다. 레드불이 이에 불복하자 델리고등법원은 9월 29일 청문 기회를 주지 않았다는 이유로 FSSAI 명령을 취소했다. 다만 FSSAI가 절차를 거쳐 다시 명령을 내릴 수 있어 쟁점은 남아 있다. FSSAI는 이미 '건강음료(health drink)'라는 법적 분류가 없다며 이커머스 플랫폼에 잘못 분류된 제품 목록을 바로잡도록 요구한 바 있다. 집중력 개선, 피로 해소 같은 기능·치료 효과 표시는 별도로 허용된 경우가 아니면 식품에 쓸 수 없으므로, 해외에서 쓰던 포장·광고 문구는 인도용으로 다시 써야 하는 경우가 많다.
세금도 제품 설계에 직접 영향을 준다. 2025년 9월 상품서비스세(GST) 개편으로 설탕을 넣었거나 탄산·카페인이 든 음료는 40% 세율을 적용받게 된 반면, 과즙 기반 비탄산 음료와 식물성 음료는 5%로 낮아졌다.
|
음료 유형 |
현행 |
개편 전 |
|
탄산·카페인 음료(에너지 음료 포함) |
40% |
28% |
|
기타 가당·가향 비알코올 음료 |
40% |
18%(일부 28%) |
|
과즙·과육 기반 음료(비탄산) |
5% |
12% |
|
식물성 음료(즉석음용) |
5% |
18% |
|
두유 |
5% |
12% |
[자료: 인도 GST 위원회 결정(2025.9.3., 9.22. 시행), CBIC 고시 09/2025·01/2026]
현지 전문가 의견 — 음료 수입·유통업체가 보는 기능성음료
KOTRA 뉴델리무역관은 델리 수도권(NCR)에서 수입 음료와 건강·프리미엄 음료를 소싱해 오프라인 매장과 이커머스·퀵커머스에 공급하는 수입·유통업체 관계자를 만났다. 그는 대도시 젊은 소비자들이 음료를 고를 때 "이걸 왜 마시는가"를 먼저 본다고 말했다. 운동 후 수분 보충인지, 단백질 보충인지, 장 건강인지, 출근 전 집중을 위한 것인지 목적이 분명해졌다는 것이다. 다만 소비자가 '기능성음료'라는 범주를 의식하기보다는 단백질, 전해질, 저당, 프로바이오틱스처럼 이해하기 쉬운 한두 가지 키워드에 반응하며, 기능을 너무 많이 넣어 복잡하게 설명하면 오히려 무엇을 위한 제품인지 알기 어려워진다고 지적했다.
맛도 강조했다. 그는 "건강을 위해 첫 병은 살 수 있지만 맛이 없으면 두 번째 구매는 없다"며 "인도에서도 건강음료라고 해서 약 같은 맛을 무조건 받아들이는 것은 아니다"라고 말했다. 저당 수요는 실제 거래에서도 느껴진다고 했다. 유통업체도 새 음료를 볼 때 설탕 함량을 반드시 확인하는데, 소비자 선호뿐 아니라 제품 구성에 따라 세금과 최종 소비자가격이 크게 달라지기 때문이다. 그는 "한국 업체가 한국 소비자가격만 설명하는 경우가 있는데, 인도 바이어에게 중요한 것은 세금과 물류비까지 반영한 뒤 인도 매장에서 얼마에 팔 수 있느냐"라고 말했다.
신규 수입 시에는 제품 분류와 성분을 가장 먼저 보고, 이어 당·카페인 함량, 기능성 문구, 라벨, 유통기한, 최소주문수량(MOQ)과 가격을 확인한다. 음료는 무게와 부피가 커서 공급단가가 괜찮아 보여도 실제 수입원가를 계산하면 예상보다 비싸지는 경우가 있다고 했다. 샘플의 맛과 포장이 좋아도 공급업체가 컨테이너 단위나 많은 품목(SKU)을 한꺼번에 주문하도록 요구하면 진행하기 어렵다며, "10개 맛을 조금씩 들여오는 것보다 가능성이 가장 높은 2~3개 맛에 집중하는 편이 낫다"고 말했다. 한국에서 자연스럽게 쓰는 '피로회복', '집중력 향상' 같은 표현도 인도에서 그대로 쓸 수 있는지 따로 확인해야 하며, 영문 성분·영양 자료가 늦거나 요청할 때마다 내용이 달라지면 바이어가 계속 기다리기 어렵다고 했다.
퀵커머스는 신제품 시험에 좋은 채널이라고 평가했다. 소비자가 기존 장보기 주문에 한두 병을 더하는 방식으로 새 음료를 시험해 볼 수 있기 때문이다. 다만 플랫폼에서는 사진과 가격을 몇 초 만에 비교하므로 '20g Protein', 'Zero Sugar', 'Electrolytes'처럼 핵심 메시지가 포장에서 바로 읽혀야 한다고 했다. 첫 판매는 델리 수도권, 뭄바이, 벵갈루루처럼 새 제품에 익숙한 도시에서 시작해 판매 데이터를 본 뒤 넓히는 것이 재고 위험을 줄인다고 조언했다.
한국 음료의 가능성에 대해서는 유자나 차처럼 이야기를 만들 수 있으면서도 소비자가 맛을 어느 정도 예상할 수 있는 제품이 설명하기 쉽다고 봤다. 이름만 보고 맛을 상상할 수 없는 제품은 마케팅 비용이 많이 들고, 새 프리미엄 음료를 처음부터 큰 병으로 사는 것은 소비자에게 부담이므로 작은 용량으로 진입 장벽을 낮추는 것이 낫다고 했다. 그는 "'한국 제품'이라는 점은 관심을 끌 수 있지만, 두 번째 구매부터는 결국 맛과 가격, 체감할 수 있는 사용 목적이 중요하다"며 "프리미엄을 받을 수 없는 시장은 아니지만, 왜 더 비싼 값을 내야 하는지가 제품에서 분명해야 한다"고 강조했다.
시사점
인도 기능성음료 시장은 두 자릿수 성장이 예상되며, 성장은 1선 도시에서 시작해 퀵커머스를 타고 2선 도시로 번지고 있다. 대형 음료사들이 저당·저칼로리로 제품을 바꾸고 있는 만큼, 앞으로 차별화는 믿을 수 있는 원료, 맛, 가격에서 갈릴 가능성이 크다.
한국 기업이 진출할 때는 다음을 먼저 점검할 필요가 있다. 첫째, 규제 검토가 먼저다. 수출 전 인도 식품안전기준청 면허를 가진 현지 자문사와 제품 분류, 기능 표시, 라벨 문구를 확인해야 하며, 해외에서 쓰던 건강 효능 표시는 그대로 쓰기 어렵다. 둘째, 세율 구조를 고려하면 비탄산·저당 제품이 유리하다. 탄산·가당 음료는 40% GST가 붙어 가격 경쟁력이 떨어진다. 셋째, 현지 파트너가 필요하다. 유통, 퀵커머스 입점, 소매 관계는 인도 수입업체·유통업체·위탁생산업체와 함께할 때 수월하다. 넷째, 가격과 맛을 인도에 맞춰야 한다. 퀵커머스 시험 구매에 맞는 소용량 진입 제품을 만들고, 차·라씨·감귤·향신료처럼 익숙한 맛을 접목하는 것이 브랜드 이야기에만 기대는 것보다 효과적이다. 다섯째, 첫 거래 조건을 유연하게 제시해야 한다. 현장에서 만난 수입·유통업체도 낮은 초기 MOQ와 대표 제품 2~3개, 충분한 잔여 유통기한, 정확한 영문 성분·영양 자료, 온라인 판매에 바로 쓸 수 있는 제품 이미지·영상을 갖춘 공급사를 검토하기가 훨씬 쉽다고 밝혔다.
'에너지 드링크' 표기 문제도 지켜봐야 한다. 법원이 절차상 이유로 명령을 취소했을 뿐 표기 사용 자체를 판단하지는 않았기 때문에, FSSAI의 후속 조치에 따라 에너지 음료뿐 아니라 다른 기능성 표현의 사용 범위가 정리될 수 있다.
자료: IMARC Group, 인도 식품안전기준청(FSSAI), 인도 GST 위원회, CBIC, 각 사 발표, Business Today, Outlook Business, Bloomberg, KOTRA 뉴델리무역관 자료 종합