커지는 시장 — 中 '정서적 가치'가 만든 2,000억 위안 굿즈 경제
Z·알파세대의 '정서적 가치' 소비를 가장 극적으로 보여주는 지표는 단연 굿즈(谷子, 팬덤 소속감·정체성 소비를 위한 굿즈 상품) 경제다. 팬덤 소속감과 정체성 표현을 위한 굿즈 상품이 새로운 소비 트렌드로 부상하면서, 중국 굿즈 시장은 빠르게 몸집을 불리고 있다. iiMedia Research에 따르면 중국 굿즈 시장 규모는 2023년 1201억 위안에서 2024년 1689억 위안(+40.6%)으로 폭발적으로 성장했으며, 2025년 2021억 위안을 돌파한 데 이어 2026년에는 2265억 위안에 이를 전망이다. 배지, 인형, 키링 등 작은 소품이 단순 잡화를 넘어 팬들이 자신의 취향과 소속감을 드러내는 수단으로 자리 잡으면서 시장 열기는 더욱 뜨거워졌다. 일례로 2년 전에는 중고 시장에서 7만 2000위안에 거래되는 배지가 나오기도 했는데, 이는 그램당 금값의 약 6배에 해당하는 금액이다.
(단위: 억 위안)
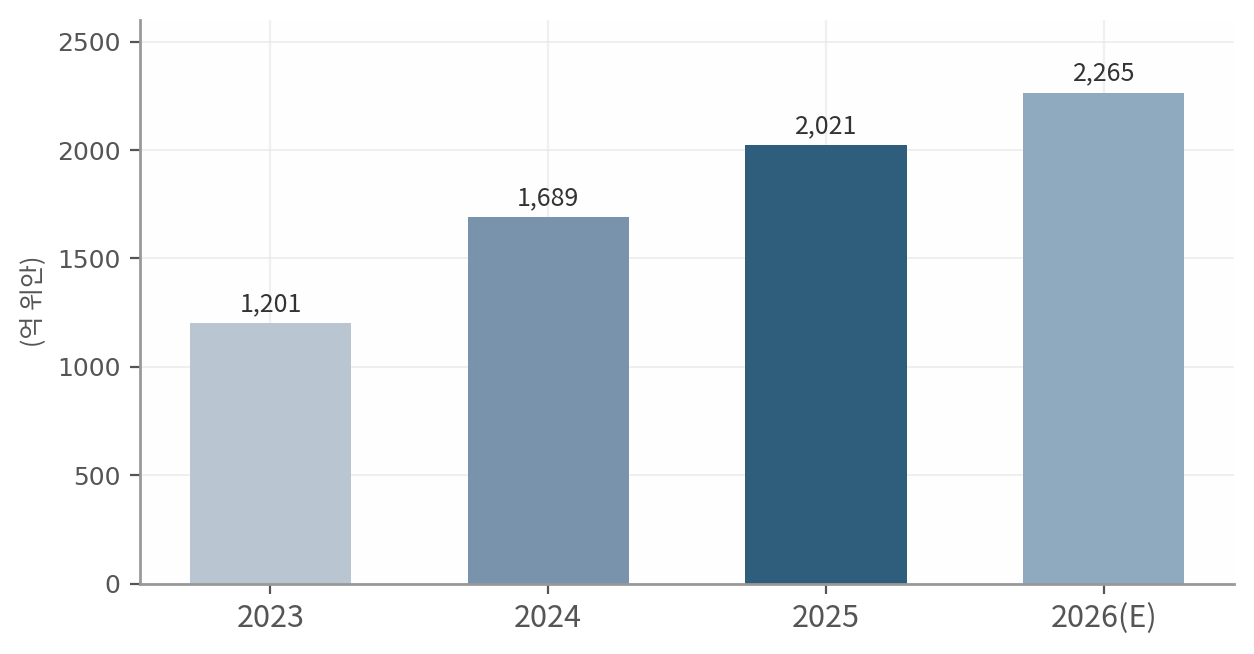
[자료: iiMedia Research]
그러나 2026년의 화두는 '성장'이 아닌 '조정(調整)'이다.베이징상보(北京商报)에 따르면 시장 규모는 계속 커지고 있지만, 주요 체인들은 대규모 점포 정리에 나섰다. 중국 대표 애니메이션·캐릭터 IP 굿즈 브랜드 ‘차오완싱치우(潮玩星球, IPSTAR)’는 매장을 148곳에서 99곳으로 줄였고, 일본·중국 애니메이션 IP 굿즈를 빠르게 출시하는 중국 굿즈 체인 ‘바오멍(暴蒙, BOOM COMIC)’도 59곳에서 22곳으로 축소했다. 진입 장벽이 낮아지면서 생긴 동질화 경쟁이 심화되자, 시장은 이른바 ‘거품 제거’와 ‘실력 있는 플레이어의 생존’을 가르는 구조조정 국면에 접어들었다.
|
구분 |
브랜드명 |
점포 수 변화 |
비고 |
|
개별 브랜드 |
GOODSLOVE |
2026년 8월, 한 달 새 12곳 폐점 |
- 유명 굿즈 체인 - "경영 전략 조정" 명시 - 베이징 등 일부 매장은 정상 영업 |
|
차오완싱치우 (潮玩星球) |
148곳 → 99곳 |
최고점 대비 -33% |
|
|
바오멍 (暴蒙) |
59곳 → 22곳 |
-63% |
|
|
시장 전체 |
전국 폐점 / 신규 개점 |
2025년 상반기 155곳+ / 연간 1,292곳 신규 개점 |
폐점·개점 동시 진행 (구조조정 중) |
|
지역 시장 |
상하이 굿즈점 |
239곳 → 387곳 |
오히려 증가 |
[자료:베이징상보(北京商报)]
이러한 조정 국면은 업계 기준점인 팝마트의 실적에서 선명하게 드러난다. 팝마트의 중간 실적 보고에 따르면, 2026년 상반기 매출 171.7억 위안(+23.8%)으로 성장세가 다소 둔화된 가운데, 핵심 IP인 THE MONSTERS(LABUBU)의 매출 비중은 34.7%에서 26.0%로 낮아졌다. 그러나 이는 단순한 성장 둔화가 아니라 포트폴리오 다변화로 해석된다. 트윙클트윙클(星星人)의 매출액은 26.5억 위안으로 전년 동기 대비 580.6% 급증하며 2위 IP로 올라섰고, CRYBABY·DIMOO·SKULLPANDA·Hirono小野까지 10억 위안 이상 IP가 6개에 달한다. 팝마트는 히트 IP의 상징성은 유지하되 실적의 무게중심을 분산시키는 ‘이중 구조’를 통해, 단일 IP 부침에 흔들리지 않는 ‘IP 파이프라인’ 체질로 전환하고 있다.
(단위: 억 위안, %)
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
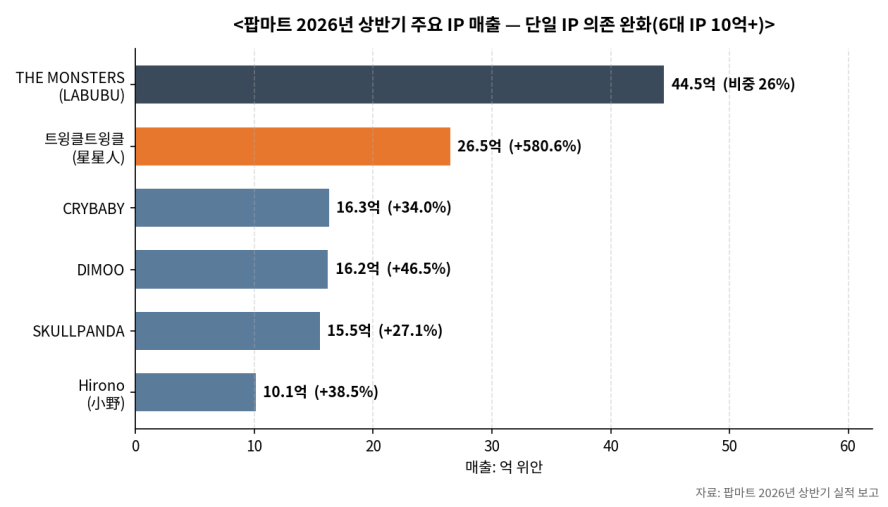

[자료: 팝마트 중간 실적 보고]
승부처의 이동 — 팝마트 대 미니소(MINISO), '플래그십 스토어 전쟁’
기업 동향을 보면 승부처가 ‘누가 더 빨리 매장을 여는가’에서 ‘누가 점포당 효율과 자체 IP를 갖추었는가’로 뚜렷하게 이동하고 있다. 아트토이 전문 브랜드 TOP TOY, IP 상업화 플랫폼 알리위(阿里鱼), 트레이딩 카드 기업 52TOYS와 카요우(卡游), ACG 플랫폼 빌리빌리(哔哩哔哩), 잡화 편집숍 더그린파티(The Green Party)까지 업계 전반이 1000억~1500억 위안 규모로 추정되는 수집형 장난감 시장의 성장세에 올라탔다. 다만 2026년 전선은 양대 거인의 정면 충돌로 좁혀지고 있다. 미니소는 MINISO LAND, MINISO FRIENDS 등 대형 IP 체험 매장을 앞세워 핵심 상권에서 팝마트와 맞붙고 있으며, 팝마트 역시 대형 플래그십 스토어와 도시형 테마 공간으로 대응하고 있다.
|
기업 |
분야 |
핵심 동향 (2025—2026 상반기) |
|
팝마트 (POP MART) |
아트토이·플러시 |
- ’25년 매출액 371.2억 위안(+184.7%) 사상 최대 - ’26년 상반기는 예상 하회, '경영 조정의 해' 선언 후 가전·디저트·시티파크 등 신사업 확장 |
|
미니소 (MINISO) |
잡화 리테일 |
- 대형 체험 매장 확장 가속: 러위안시(乐园系) 계열 'MINISO LAND'(면적 1,000~2,000㎡, IP 상품 비중 70~80%) 글로벌 100곳 돌파, 연말 200곳 목표 - 자체 IP 'YOYO' 실적 급성장: ’25년 6월 출시 후 1주년 만에 중국 월 매출 1억 위안 돌파(’26.6월), 53개 국가·지역 확장 - 신규 IP 'CHOUCHOU' 론칭: '26년 8월, 온·오프라인 동시 발매 |
|
TOP TOY |
아트토이 전문 |
- 미니소(MINISO) 산하의 아트토이 집합 리테일 브랜드 - ’25년 매출 35.9억 위안(+88%), 중국 본토 GMV 42억 위안 *아트토이 리테일러 전체 2위, 집합형(集合) 리테일러 중 1위(점유율 4.8%) - 상하이 글로벌 플래그십 오픈('25년 3월, 오픈 당일 매출 100만 위안 돌파, '25년 8월 기준 월 매출 700만 위안 돌파) |
|
알리위 (阿里鱼) |
IP 상업화 플랫폼 |
- 산리오 26개 캐릭터 중국 본토 독점 상품화권(2023—2027), 연 3만 개 이상 SKU 출시 |
|
빌리빌리 (Bilibili) |
ACG 콘텐츠·굿즈 |
- 애니메이션·게임 IP 유통 플랫폼, 굿즈 팝업 협업 확대 |
|
더그린파티 (TheGreenParty) |
잡화 편집숍 |
- 글로벌 매장 1,200개 이상, 라인프렌즈·잔망루피(Loopy)·산리오 등 30여 개 IP 협업 |
[자료: 각 사 공시 및 공개 보도, 상하이 무역관 종합]
팝마트가 ‘조정’ 국면에 접어든 시점에 미니소(MINISO)는 ‘공세’를 택했다. 예궈푸(叶国富) 미니소 창업자는 실적 설명회에서 “팝마트 매장이 월 300만 위안을 벌면, 우리도 같은 수준으로 벌어야 한다”고 말했다. 미니소의 주력 무기는 면적 1,000㎡ 안팎에 IP 상품 비중이 70~80%에 달하는 대형 체험 매장 ‘MINISO LAND(名創樂園)’ 등이다. 회사 공시에 따르면 이들 대형 매장의 평균 매출은 일반 점포보다 900% 이상 높으며, 2026년 신규 점포 대부분이 이러한 대형·테마형 매장으로 열리고 있다. 그룹 내 수집형 장난감 브랜드 TOP TOY도 2026년 상반기 매출이 전년 동기 대비 32.7% 증가하며 추격에 가세했다.
그러나 공세의 대가도 뚜렷하다. 미니소 그룹의 2026년 상반기 매출은 115억 위안으로 전년 동기 대비 22.4% 증가했지만, 환율 조정 기준 조정 순이익은 1.7% 감소하며 수익성 압박이 커졌다. 주가도 연중 부진한 흐름을 보였다. 라이선스 확장의 속도가 빠른 만큼 유통 비용과 라이선스 비용 부담이 실적에 직접 반영되는 구조다.
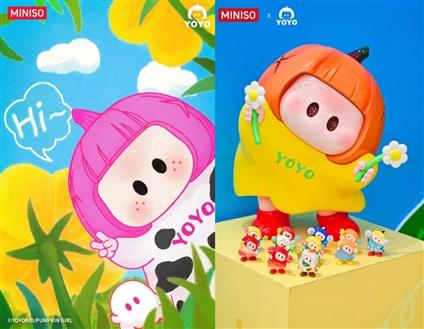
그럼에도 자체 IP 개발 속도는 빠르다. 첫 오리지널 IP ‘YOYO’는 출시 1년 만에 월 매출 1억 위안 클럽에 진입했고, 회사는 연간 매출 8억 위안(해외 포함 10억 위안)을 목표로 하고 있다. 지난 8월에는 신규 IP ‘CHOUCHOU’를 론칭했으며, YOYO 기반 휴머노이드 로봇 개발 계획까지 시사했다.
|
|
|
|
[자료: 미니소(MINISO) 공식] |
[자료: 샤오홍슈] |
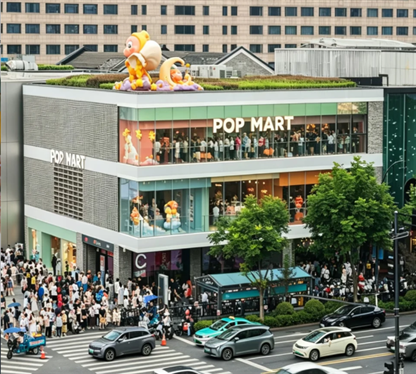
팝마트의 행보는 ‘조정은 수축이 아니다’는 메시지를 전한다. 2026년 9월 항저우에 세계 최대 규모의 플래그십 스토어를 열었고, 가전·디저트 독립 매장과 시티파크 등 신사업을 잇달아 선보이며 사업 영역을 넓히고 있다.
승부처는 결국 수익 구조다. 2026년 상반기 기준 팝마트의 매출총이익률은 69.7%로, 2025년 72.1%에서 소폭 하락했으나 미니소의 44.3%와 비교하면 여전히 큰 격차를 보인다. 이 격차의 배경에는 ‘누가 IP를 소유하느냐’에 따른 마진 구조 차이가 자리한다.
다만 양사의 사업 모델이 본질적으로 다르다는 점에 유의할 필요가 있다. 미니소는 제3자 브랜드 상품을 포함하는 채널 리테일러로 매출 총액을 인식하는 반면, 팝마트는 자체 IP 상품 중심의 브랜드 사업자다. 따라서 매출총이익률 수치를 단순 비교하기보다는, ‘라이선스 비용 부담이 있는 채널’과 ‘IP 권리를 소유하는 브랜드’ 간 수익 구조 차이가 시장을 갈라놓고 있다는 관점에서 읽는 것이 타당하다. 이는 중국 시장에서 대외 IP 라이선스 수요가 여전히 견고함을 보여주는 동시에, 리테일러들의 자체 IP 육성 압력을 키우고 있음을 의미한다.
다음 개척지 — 해외로, 타 산업으로 번지는 IP+
① 해외 확장: OEM 시대의 역설을 넘어 'IP 역수출' 시대로
중국 해관총서(海关总署) 통계에 따르면, 2026년 상반기 중국 완구(HS 코드 9503 기준) 수출액은 155.97억 달러로 전년 동기 대비 11.3% 감소했다. 그러나 이 감소는 단순한 총량 축소라기보다 수출 방식의 전환으로 해석된다. 자체 브랜드와 자체 유통 중심의 일반무역 수출은 94.91억 달러로 전체의 60.9%를 차지해 중심축을 유지한 반면, 해외 브랜드 위탁생산 성격의 가공무역이 감소폭을 주도한 것으로 보인다. 즉, 수출 총액은 줄었지만 단순 하청 생산 품목보다는 자체 브랜드와 IP를 앞세운 완구의 비중이 커지고 있다. 숫자는 줄었으나 내실은 바뀌고 있다는 뜻으로, 이는 중국 완구 산업이 구조적으로 전환되고 있음을 보여준다.
이러한 구조 전환의 가장 극적인 증거는 팝마트의 궤적이다. 2025년 팝마트의 해외 매출은 162.7억 위안으로 전년 대비 291.9% 급증했으며, 그중 미주 지역이 68.1억 위안으로 748.4% 증가했다. 이는 단순한 물량 수출이 아니라 문화적 정체성을 지닌 브랜드의 글로벌 정착으로 읽힌다. 다만 2026년 상반기 해외 매출은 미주 -16.5%, OEH* -9.7%, 유럽 +5.9% 등 지역별 명암이 갈리며 감소·둔화 전환을 보였다. 전체 매출은 171.7억 위안으로 23.8% 증가세를 유지했으나, 해외 매출 비중은 29.0%로 전년 동기 40.3%에서 하락했다. ‘초고속 성장’ 단계는 지나가고 현지 정착과 채널 고도화 단계로 진입했다고 볼 수 있다. 이제 승부는 ‘얼마나 빨리 크는가’가 아니라 ‘현지 시장에서 얼마나 오래 남을 수 있느냐’로 옮겨간다.
* OEH: 동남아·중동 등 기타 해외 지역(회사 공시 분류 기준)
(단위: 억 위안, %)
|
지역 |
2025년 |
2026년 상반기 |
||
|
매출액 (증감률) |
매장 수 (순증) |
매출액 (증감률) |
매장 수 (순증) |
|
|
중국 본토 |
208.5 (+134.6%) |
445개 (+14) |
122.0 (+47.3%) |
455개 (+10) |
|
아시아태평양 |
80.1 (+157.6%) |
85개 (+31) |
25.8 (-9.7%) |
90개 (+5) |
|
미주 |
68.1 (+748.4%) |
64개 (+42) |
18.9 (-16.5%) |
86개 (+22) |
|
유럽·기타 |
14.5 (+506.3%) |
36개 (+22) |
5.1 (+5.9%) |
45개 (+9) |
|
합계 |
371.2 (+184.7%) |
해외 매장 185개 |
171.8 (+23.8%) |
해외 매장 221개 |
[자료: 회사 연간·중간 실적 보고서]
② 타 산업 확장: F&B·리테일로 번지는 IP의 '온도’
두 번째 방향은 수평적 확장이다. 루이싱(瑞幸, Luckin)과 한국 애니메이션 IP ‘잔망루피(Loopy)’의 협업 상품은 출시 첫 주 1100만 잔이 팔리며 단순한 마케팅 사례를 넘어, IP가 유통 채널을 타고 소비자의 일상으로 침투하는 새로운 확장 공식을 보여줬다. 음료 채널을 통한 굿즈 협업은 적은 비용으로 폭발적 인지도를 얻을 수 있는 현실적인 진입로이며, 패션·리빙 등 비전통 섹터로의 확장 여지도 크다.
핵심은 ‘콜라보’가 일회성 이벤트에서 ‘밈(짤) → 협업 상품 → 오프라인 체험’으로 이어지는 3단계 확산 구조로 진화하고 있다는 점이다. 잔망루피의 성장 경로는 이 구조의 표본이며, 웹툰 콘텐츠의 급성장은 한국 웹툰 원작의 역수출 수요로 직결된다. IP는 더 이상 파생상품을 위한 소스가 아니라, 산업 간 시너지를 이끌어내는 촉매제가 되고 있다.
|
IP·유형 |
보유사 |
중국 내 협업·성과 |
|
잔망루피 (ZANMANG LOOPY) |
ICONIX |
- ’24년 8월, 루이싱(瑞幸) 커피 협업 신제품 출시 첫 주 1100만 잔 판매 돌파 - ’25년 8월, 모리나이바이(茉莉奶白) 테마 매장 116곳(한정 굿즈 번들) - ’24~’25년 TheGreenParty 등 주요 리테일 채널 입점 |
|
라인프렌즈 (BT21 등) |
IPX |
- TheGreenParty 등 IP 집합 리테일 채널 입점 - 상하이 플래그십·라이선싱 대회 통해 오프라인 확장 |
|
몰티즈·위글위글 등 밈(짤) IP |
개별 크리에이터·에이전시 |
- 루이싱·바이체인 협업, 타오바오 베스트 IP 선정 |
|
웹툰·웹소설 원작 IP |
카카오엔터·네이버 등 |
- ’16년 이후 K스토리 IP의 중국 드라마·영화 리메이크 누적 25종 - 漫剧(웹툰형 숏드라마) 시장 급성장(2025년 연간 재생 757억 회)에 따라 중국 플랫폼의 한국 웹툰·웹소설 원작 매입 및 공동제작 수요 확대 |
[자료: 유니콘타임스, ELLE, KITA 등 공개 보도, KOTRA 상하이 무역관 종합]
③ AI 융합: IP, ‘소유’를 넘어 ‘교감’으로
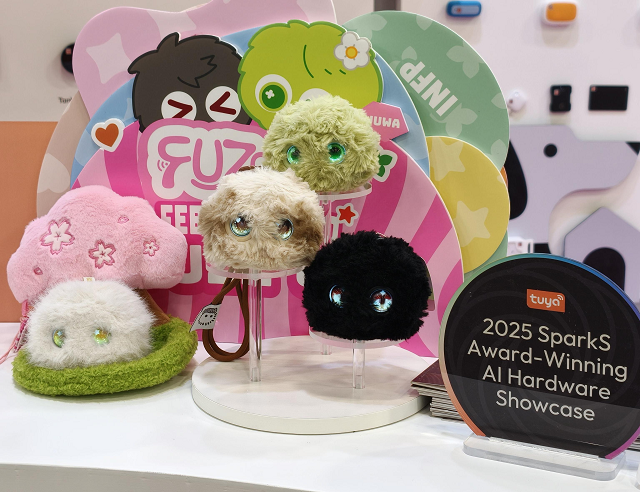
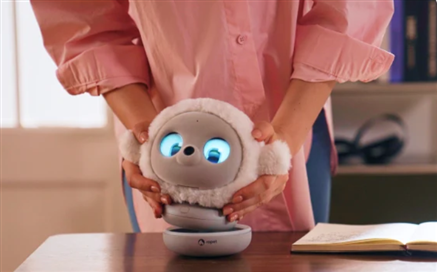
세 번째 방향은 기술적 변형이다. AI 장난감 시장은 2024년 246억 위안에서 2025년 290억 위안으로 18% 성장하며, 2030년 1000억 위안 돌파를 목전에 두고 있다. 주목할 점은 중국 기업들이 이미 이 시장의 전선을 넓히고 있다는 것이다. 399달러의 대화형 반려 펫 ‘Fuzozo’와 약 350달러의 데스크톱 로봇 펫 ‘Ropet’의 등장은 IP 소비의 패러다임 자체를 바꾸고 있다. 정서적 가치를 담는 그릇이 단순한 피규어에서 ‘관계성을 가진 존재’로 이동하고 있는 것이다.
|
|
|
[자료: 중국일보, Ropet의 홈페이지]
한국 IP 파워의 증거 — 대중국 저작권 흑자 25.6억 달러
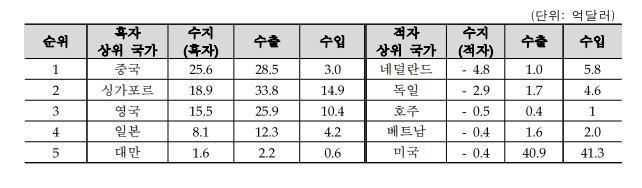
한국은행 통계에 따르면, 2025년 한국의 대중국 저작권 무역수지는 25.6억 달러 흑자(수출 28.5억 달러, 수입 3.0억 달러)를 기록했다. 중국은 한국의 최대 저작권 흑자 상대국이다.
(단위: 억 달러)
[자료: 한국은행]
한국 게임 업계에는 반가운 소식이 이어지고 있다. 2025년 한국 게임의 중국 외자판호 발급은 14종 이상으로, 2017년 이후 최다 수준을 회복했다. 이 흐름은 2026년까지 이어져, 중국 국가신문출판서(NPPA)가 올해 1~8월 승인한 외자게임 43종 가운데 게임명·개발사로 확인 가능한 한국 IP·개발사 게임이 11종(약 25.6%)에 달해 프랑스(3종)·스웨덴(2종)·일본(1종) 등 다른 국가를 크게 앞서는 비중을 보였다.
* 주1: NPPA 명단은 중국 내 운영사 기준으로 공고되므로, 일부 게임은 IP 보유사·개발사·중국 운영사의 국적이 다를 수 있음
** 주2: 본 수치는 게임명과 개발사를 기준으로 재분류한 것이며, 기준에 따라 오차가 존재 가능
특히 8월에는 넷마블의 '나 혼자만 레벨업: ARISE(我独自升级:崛起)', 데브시스터즈의 '쿠키런: 모험의 탑(饼干人联盟)', 플레이위드의 씰 온라인 IP 기반 신작 '희망의 항해(希望之启航)' 등 한국 게임 3종이 같은 달에 판호를 획득하며, 해당 월 승인 외자게임 6종의 절반(50%)을 한국 게임이 차지했다.
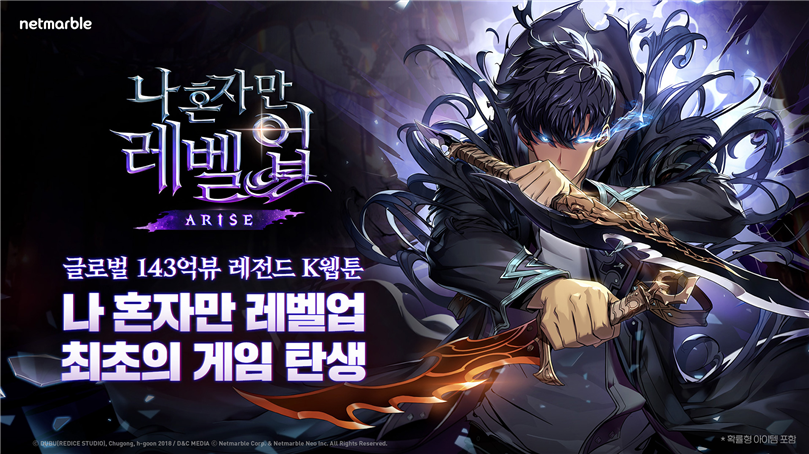
[자료: 넷마블 공식]
결론: 전환기의 서막, 'IP를 소유하는 자'가 시장을 가른다
중국 IP 시장은 여전히 성장세다. 다만 성장을 주도하던 주체와 방식은 완전히 바뀌었다. 굿즈 매장의 대규모 폐점은 ‘빨리 여는 자’의 시대가 끝났음을, 팝마트의 포트폴리오 다변화는 단일 히트 IP 의존의 한계를, 미니소의 대형 체험형 매장 경쟁은 라이선스 비용 부담의 무게를 각각 드러내고 있다.
이 변화는 세 가지 축에서 동시에 일어나고 있다. 첫째, 완구 수출은 총량이 11.3% 줄어드는 가운데서도 IP 기반 일반무역 비중이 60.9%로 커지며 수출 구조가 재편되고 있다. 둘째, IP가 음료와 리테일 등 기존과 다른 채널로 확장되면서 산업 간 경계가 흐려지고 있다. 셋째, 2030년 1000억 위안 규모로 성장할 것으로 전망되는 AI 장난감 시장은 IP 소비의 패러다임을 단순 ‘소유’에서 ‘관계’로 옮기고 있다.
물론 리스크도 존재한다. 라부부의 중고 시세 하락, 재고 부담, 웹툰·웹소설 규제 강화, AI 저작권 논쟁 등은 언제든 성장을 제약할 수 있는 변수다.
현지 IP 업계 A사의 전문가 Z씨는 KOTRA 상하이무역관과의 인터뷰에서 "중국의 IP 콜라보 수요는 빠르게 커지고 있지만, 속도보다 체인의 길이, 즉 플랫폼·리테일·콘텐츠를 잇는 관계의 구축이 관건"이라고 진단했다. 일회성 라이선스 판매의 단발적 성과가 아니라 가치사슬 안에 자리 잡는 것이 점유율을 만든다는 이 지적은, 현재 일어나고 있는 구조 전환과 궤를 같이한다.
그렇다면 한국 기업이 추구해야 할 전략은 무엇인가. 핵심은 단순 라이선스 판매를 넘어서는 데 있다. 알리웨이 같은 상업화 플랫폼, 미니소 같은 리테일러, 텐센트·빌리빌리 같은 콘텐츠 플랫폼과 다층적으로 제휴하며 ‘제품을 파는 것’에서 ‘브랜드 경험을 경영하는 것’으로 승부의 차원을 높여야 한다. 성장 논리가 전환되는 지금, 새로운 가치사슬에 스스로를 심는 기업이 2000억 위안 규모의 굿즈 경제와 조(兆) 단위 IP 시장을 한국 IP의 다음 기회로 바꿀 것이다.
자료: iiMedia Research, 베이징상보(北京商报), 팝마트의 연간·중간 실적 보고서, 미니소(MINISO) 홈페이지, 샤오홍슈, 중국 해관총서(海关总署), 유니콘타임스, ELLE, KITA, 한국은행, 넷마블, 중국 국가신문출판서(NPPA) 등 KOTRA 상하이 무역관 종합